Meer dan een loonbriefje: 5 inzichten over het vermogen achter de verloning
Aandelenplannen, opties en warrants, bonussen en managementvennootschappen maken van renumeratie steeds vaker ook een vermogensvraagstuk. Dat biedt kansen, maar maakt de financiële en fiscale risico’s tegelijk ook groter.
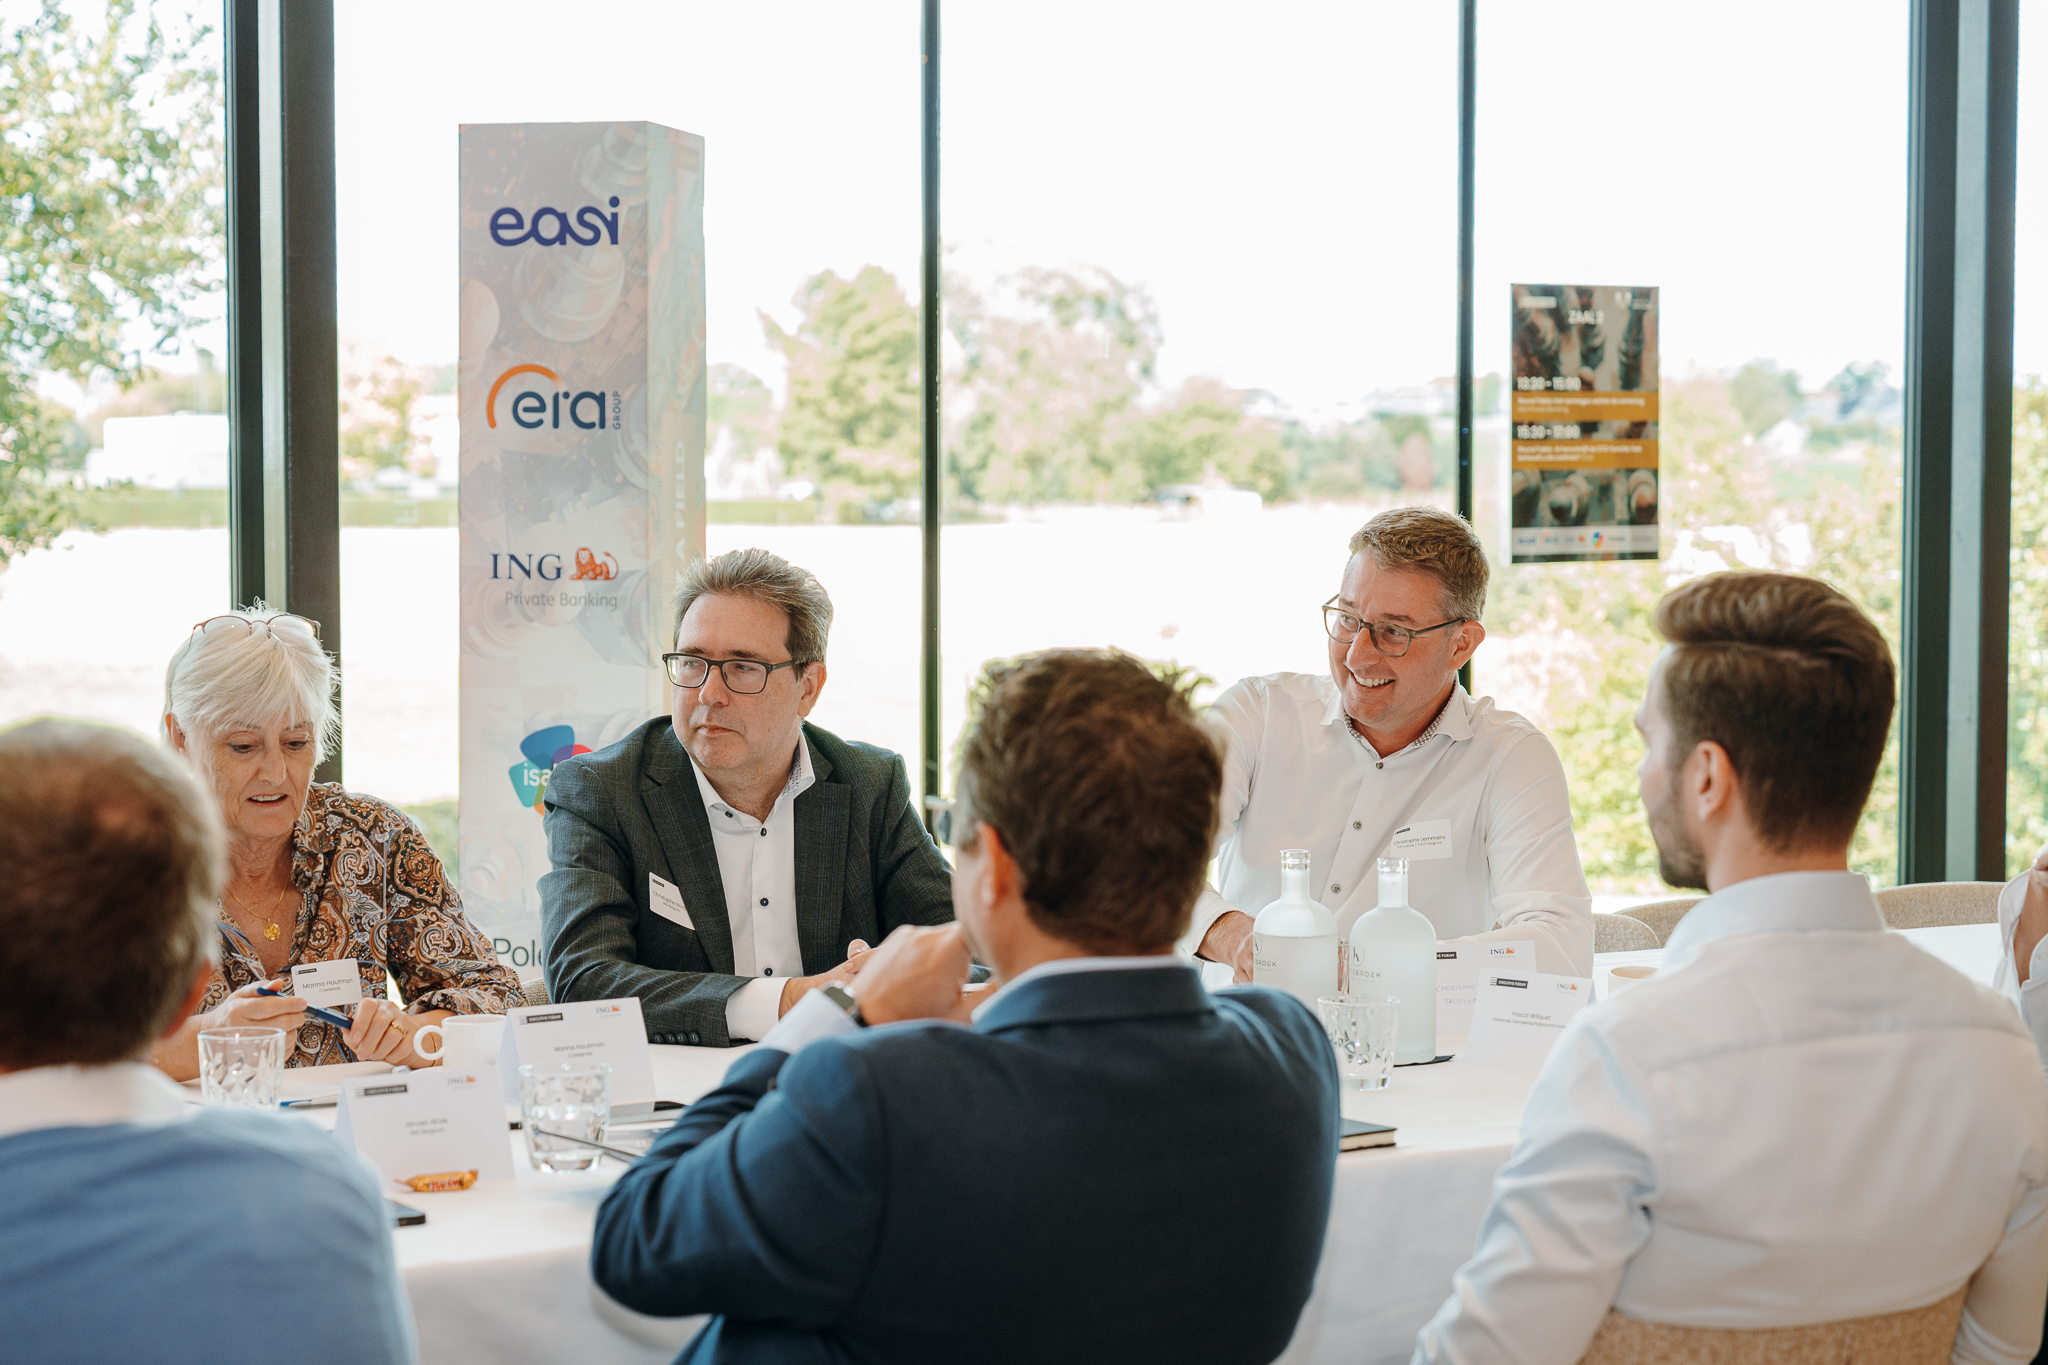
Tijdens een rondetafel op het Executive Forum, gefaciliteerd door ING Private Banking, bogen executives en financiële experts zich over die toenemende complexiteit. Hoe bouw je vermogen op via verloning zonder jezelf fiscaal of juridisch vast te rijden? Hoe ga je om met wetgeving die voortdurend verandert? Of met een nieuwe generatie werknemers die heel anders naar verloning kijkt? We destilleerden 5 inzichten.
1. Een managementvennootschap lost niet alles op
Steeds meer executives zijn zelf vragende partij om via een managementvennootschap te mogen werken. Opvallend is dat ook jonge profielen die piste al heel snel naar voren schuiven. De aantrekkingskracht is begrijpelijk: inkomsten kunnen in de vennootschap blijven en worden niet meteen volledig als personeninkomen belast.
Maar aan tafel werd ook voor de keerzijde gewaarschuwd. Er is immers een tendens waarbij jonge mensen absoluut als zelfstandige willen starten, maar vaak ook de draagwijdte van die beslissing niet goed inschatten. Want geld in een vennootschap krijgen, is één zaak. Het er later fiscaal efficiënt weer uithalen, is iets heel anders.
Wie alleen kijkt naar het fiscale voordeel van vandaag, kan over enkele jaren voor onaangename verrassingen komen te staan.
Technieken als liquidatiereserves en VVPR bis kunnen de fiscale factuur drukken, maar het geld is daarmee nog niet morgen beschikbaar. Wie alleen kijkt naar het fiscale voordeel van vandaag, kan over enkele jaren voor onaangename verrassingen komen te staan. Ook de regels rond schijnzelfstandigheid maken dat een managementvennootschap niet voor elk profiel de facto de beste oplossing is.
2. De fiscale koterij bemoeilijkt elke langetermijnvisie
Een vaak terugkerende frustratie aan tafel was de complexiteit van het Belgische fiscale landschap. Om de hoge lasten op arbeid te temperen, zijn doorheen de jaren tal van uitzonderingen en alternatieve verloningsvormen ontstaan: maaltijdcheques, ecocheques, opties, cafetariaplannen, bedrijfswagens en ga zo nog maar even door. We zitten dus opgezadeld met een uitgeleefd systeem waarbij de overheid bij elk nieuw probleem simpelweg een extra koterij aanbouwt in plaats van de funderingen aan te pakken.
Als de overheid een stabiel kader bouwt, moeten bedrijven niet telkens nieuwe optimalisaties verzinnen om hun talent competitief te kunnen verlonen.
Voor ondernemingen wordt het op die manier moeilijk om een verloningsbeleid voor meerdere jaren uit te tekenen. Regels veranderen, regeringen wisselen en nieuwe belastingen dienen zich aan. Ook de discussie rond de meerwaardebelasting voedt die onzekerheid.
Zowat alle aanwezigen pleitten daarom niét voor nog maar eens nieuwe, fiscale uitzonderingen. Ze willen wel meer eenvoud en voorspelbaarheid. Als de overheid een stabiel kader bouwt, moeten bedrijven immers niet telkens nieuwe en kunstmatige optimalisaties verzinnen om hun talent competitief te kunnen verlonen.
3. Successieplanning komt vaak te laat
Wie via een vennootschap, aandelenplannen of andere verloningsvormen vermogen opbouwt, kijkt doorgaans vooral naar groei en fiscale optimalisatie. Wat er gebeurt bij een onverwacht overlijden, krijgt echter veel minder aandacht. Mensen steken ontzettend veel energie in het structureren van hun aandelenopties en hun vennootschap, maar ze vergeten de successie te regelen.
Wie een complexe verlonings- of vermogensstructuur opzet, denkt best meteen ook goed na over de overdracht ervan.
Dat kan kinderen en partners voor moeilijke situaties plaatsen, zo bleek uit enkele schrijnende voorbeelden. Zonder een waterdichte successieplanning dreigen de erfgenamen niet alleen geconfronteerd te worden met torenhoge successierechten, maar ook met onontwarbare kluwens van aandeelhoudersovereenkomsten, geblokkeerde rekeningen en soms zelfs gedwongen liquidaties.
Successieplanning hoort daarom al van in het begin van de carrière op tafel te komen. Wie een complexe verlonings- of vermogensstructuur opzet, denkt dus best meteen ook goed na over de overdracht ervan. Zeker wanneer een groot deel van het opgebouwde vermogen niet gewoon op een privérekening staat, maar verspreid zit over aandelen, opties en diverse vennootschappen.
4. Internationale carrières maken alles ingewikkelder
Voor topmanagers is internationaal werken intussen bijna vanzelfsprekend geworden. Ze wonen in België en werken deels in Nederland, verhuizen tijdelijk naar het Midden-Oosten of sturen vanuit de Verenigde Staten een Europees team aan. De wereld mag dan wel een dorp geworden zijn, fiscaal blijven die grenzen zeer reëel. Zodra werknemers over de landsgrenzen heen bewegen, ontploft de complexiteit van de verloningspakketten.
Waar worden ze belast wanneer ze in het ene land zijn toegekend, maar pas definitief verworven worden nadat iemand naar een ander land verhuist?
Vooral aandelenopties en andere vormen van uitgestelde verloning kunnen problemen opleveren. Waar worden ze belast wanneer ze in het ene land zijn toegekend, maar pas definitief verworven worden nadat iemand naar een ander land verhuist? Wat gebeurt er wanneer ook een managementvennootschap of een deel van het vermogen mee naar het buitenland verhuist?
Zonder voorafgaand advies is er een fiks risico dat dubbele belastingen of problemen met pensioenrechten om de hoek komen kijken. Bij een internationale carrière moet de fiscale planning daarom mee evolueren met elke verhuis of wijziging van het land van tewerkstelling.
5. Jong talent kijkt anders naar verloning
Ook generatieverschillen kwamen nadrukkelijk aan bod. Waar klassieke aandelenplannen vroeger dienden om werknemers jarenlang aan een onderneming te binden, blijkt dat model minder vanzelfsprekend voor jonge professionals die zeer snel van werkgever veranderen. Hoe kun je jong talent binden met aandelensystemen die een vesting period van vier of vijf jaar hebben, als die jonge professionals na twee jaar alweer naar een volgende uitdaging uitkijken?
Hoe kun je jong talent binden met aandelensystemen die een vesting period van vier of vijf jaar hebben, als die jonge professionals na twee jaar alweer naar een volgende uitdaging uitkijken?
Jongere werknemers hechten volgens de aanwezigen meer belang aan flexibiliteit en voordelen die ze al onmiddellijk kunnen gebruiken. Mobiliteitsbudgetten, cafetariaplannen of de mogelijkheid om zelf keuzes te maken binnen het loonpakket, spreken hen daardoor vaak meer aan dan een beloning die pas jaren later rendeert.
Dat zet bedrijven in een lastige spagaat. Ze willen medewerkers op lange termijn aan zich binden en laten delen in de waardecreatie van de onderneming. Maar tegelijk moeten ze voldoende flexibiliteit bieden om nieuwe profielen zelfs maar te overtuigen om het arbeidscontract te ondertekenen.
Verloning is een kwestie van vermogensplanning
Verloning is voor veel executives steeds minder een kwestie van loon en steeds meer een zaak van vermogensplanning. Wie vandaag een pakket samenstelt, moet niet alleen naar het fiscale voordeel van dit jaar kijken, maar ook naar mobiliteit, successie, risico en de manier waarop dat vermogen later daadwerkelijk beschikbaar komt. Doordat wetgeving constant verandert en individuele noden sterk uiteenlopen, bestaat er geen universele succesformule meer. Een slim verloningsbeleid vraagt dan ook om voortdurende bijsturing en een kritische blik op de lange termijn.
Deze rondetafel werd gefaciliteerd door ING Private Banking.
Lees hier een interview met nog meer tips en inzichten.
Recente artikelen
Aandelenplannen, opties en warrants, bonussen en managementvennootschappen maken van renumeratie steeds vaker ook een vermogensvraagstuk. Dat biedt kansen, maar maakt de financiële en fiscale risico’s tegelijk ook groter.
Waar houdt een COO van een digital agency zich mee bezig? En welke impact heeft AI op zo'n organisatie? Zo’n zes maanden nadat iO Tim Elsen als COO aanstelde, gaan we met hem in gesprek over zijn rol en de ambities van het bedrijf.
Agenda
Meer dan ooit is het belangrijk om te spreken met impact en om uw collega's of team mee te nemen in een verhaal. De zoveelste verandering, een strategische beslissing die goed moet worden uitgelegd of het verhaal achter de cijfers ... In deze workshop op maat van onze community krijgt u gericht advies.
Partners